 Télécharger les diapositives
Signe d’une capacité en retenue, les défaillances des guides de route sont de nouveau en hausse
Publié: jeudi, octobre 01, 2026 | 09:00 CDT
Onthispage
Marché au comptant américain
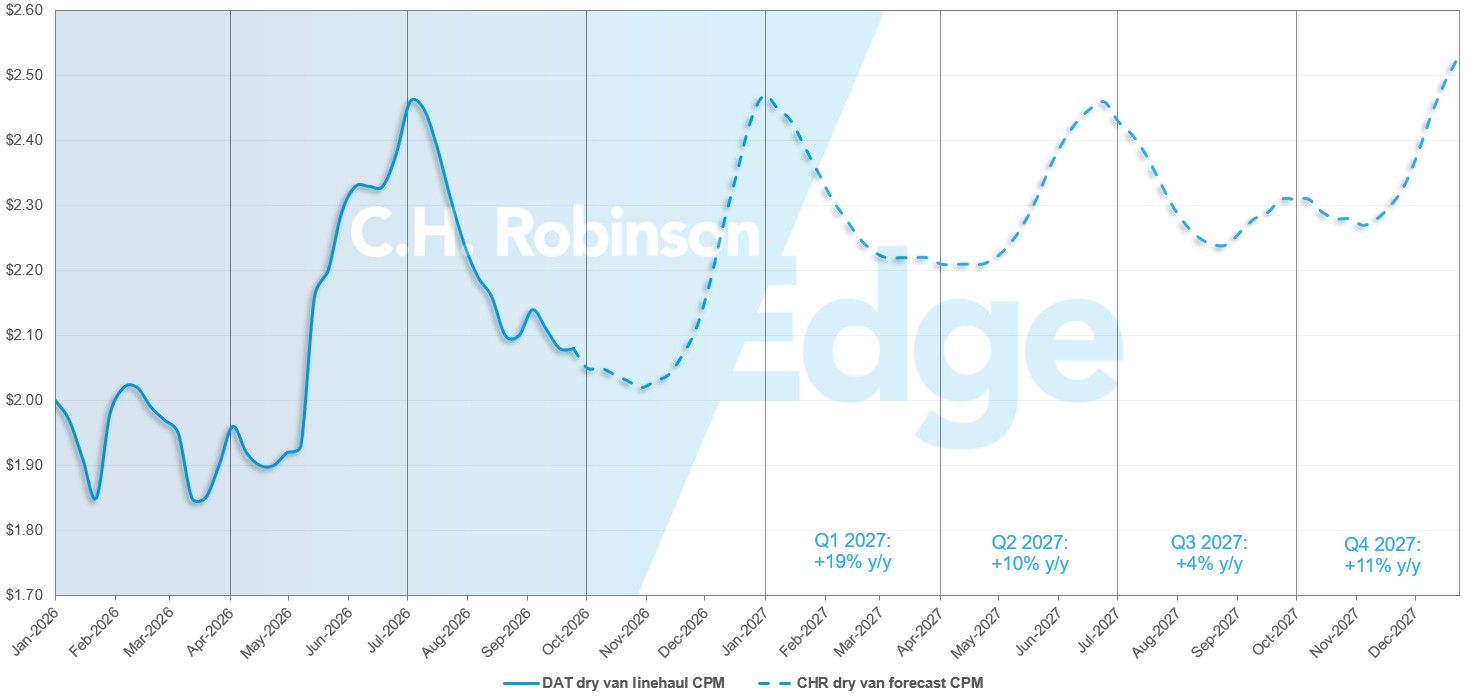
Prévisions du marché spot américain : camions secs
La prévision du coût des fourgons secs par mile de C.H. Robinson 2026 reste à +30 % d’une année sur l’autre (en glissement annuel), tandis que la prévision pour 2027 reste de +10 % en glissement annuel.
Prévisions du marché spot de C.H. Robinson pour camions secs
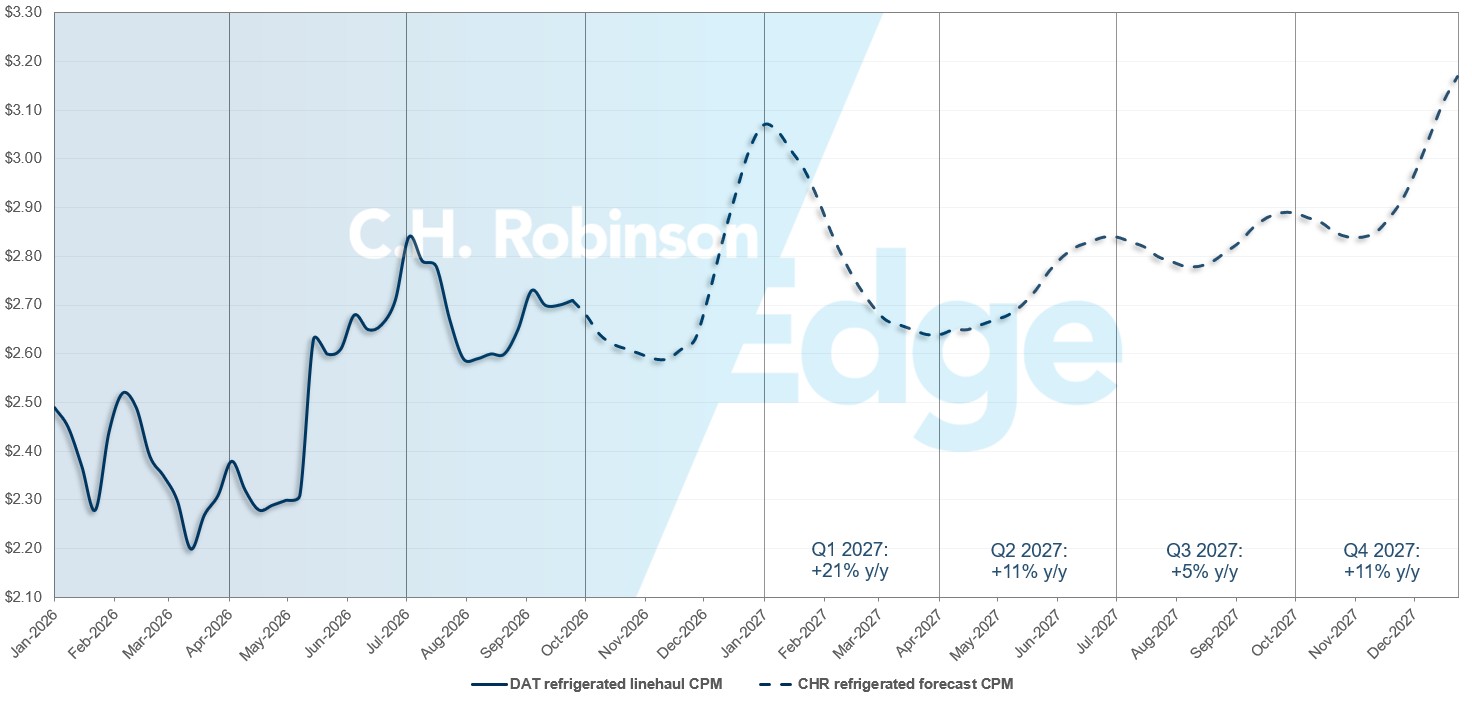
Prévisions du marché spot américain : chargements réfrigérés
La prévision du coût par mile du fourgon frigorifique C.H. Robinson 2026 reste à +31 % en glissement annuel, tandis que la prévision pour 2027 reste à +11 % en glissement annuel.
Prévisions du marché au comptant de C.H. Robinson pour le camion-chargement réfrigéré
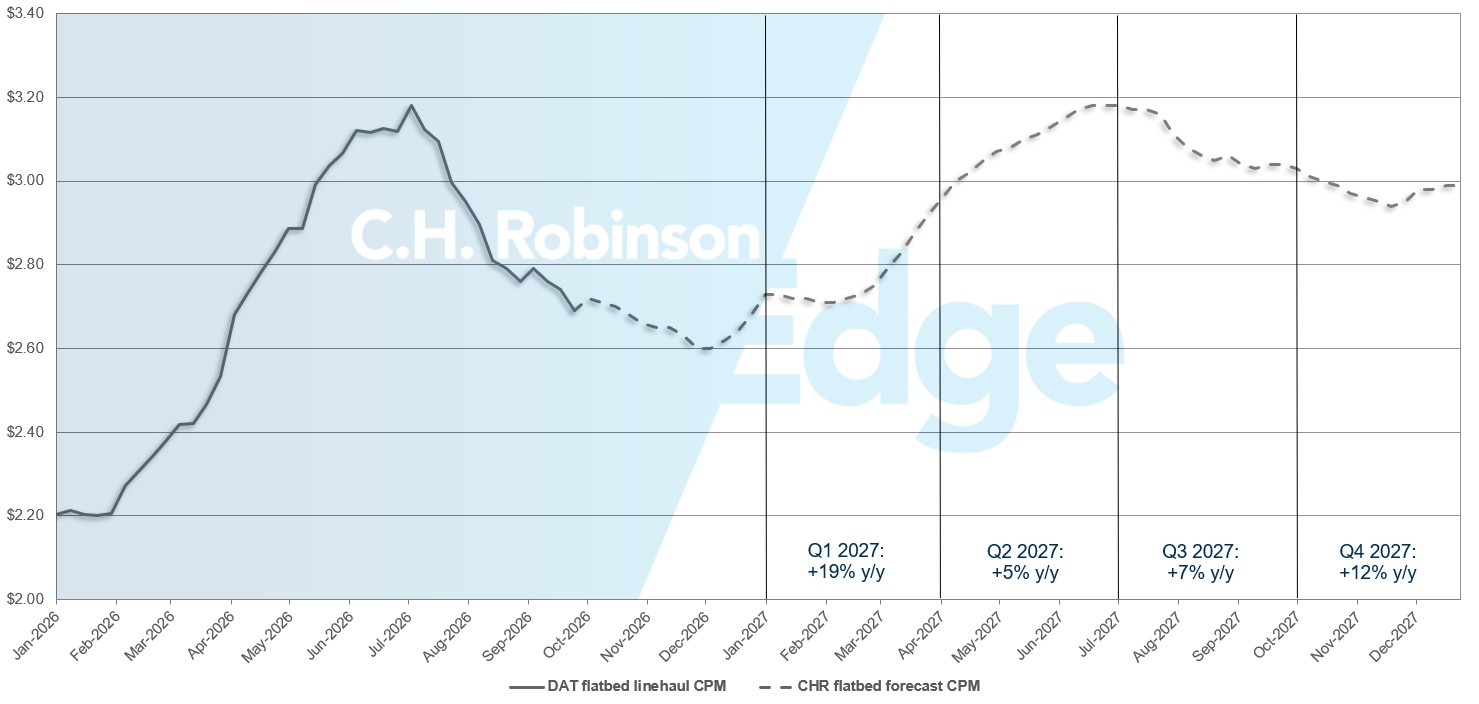
Prévisions du marché spot américain : camion à plateau
La prévision du coût par mile pour le plateau C.H. Robinson 2026 reste à +28 % en glissement annuel, tandis que la prévision pour 2027 reste à +10 % en glissement annuel.
Prévisions du marché spot de C.H. Robinson sur le plateau de chargement complet
Environnement de chargement complet sous contrat
Les informations suivantes sont tirées de C.H. Robinson Managed Solutions™, qui sert un large portefeuille de clients dans divers secteurs.
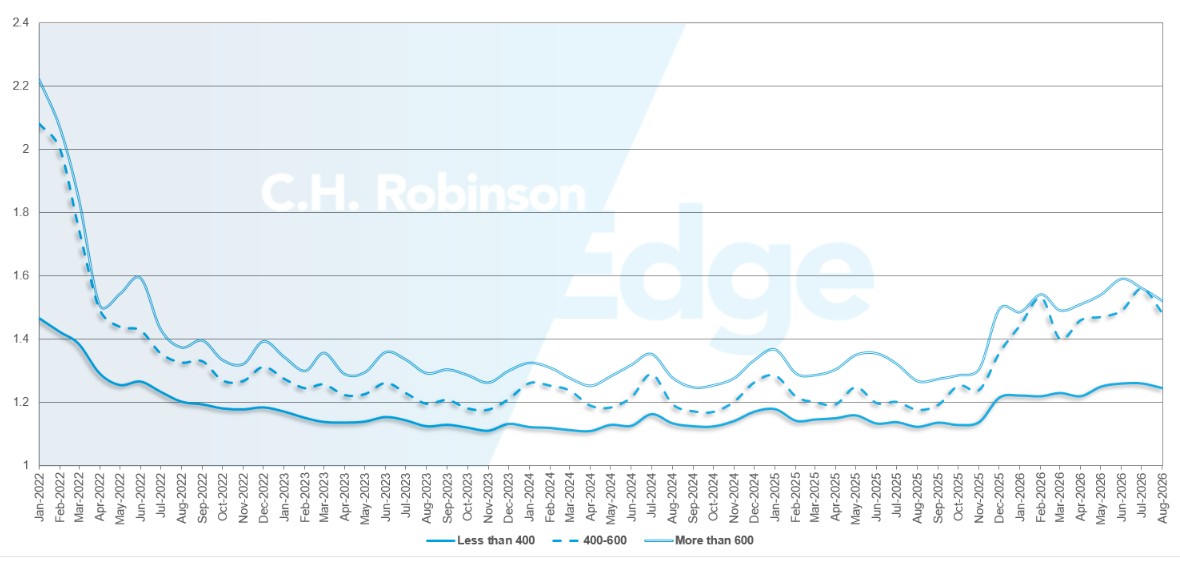
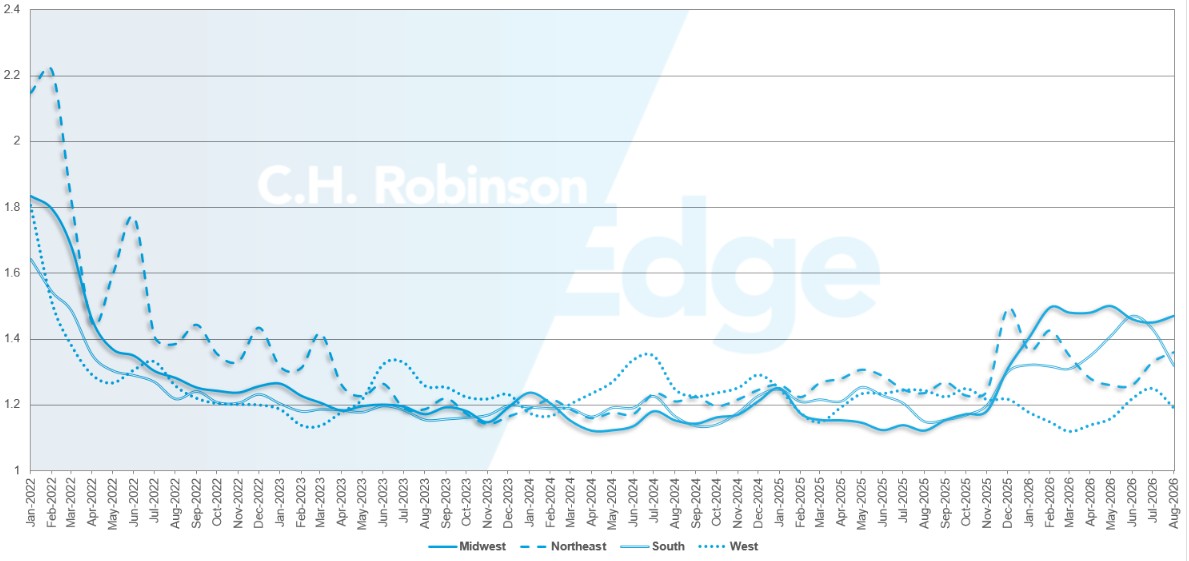
La profondeur du guide d’itinéraire est un indicateur de la mesure dans laquelle un expéditeur doit aller dans ses stratégies de secours lorsque les fournisseurs de transport rejettent un appel d’offres. Une profondeur de guide de route 1.0 serait une performance parfaite, et 2.0 serait extrêmement mauvaise.
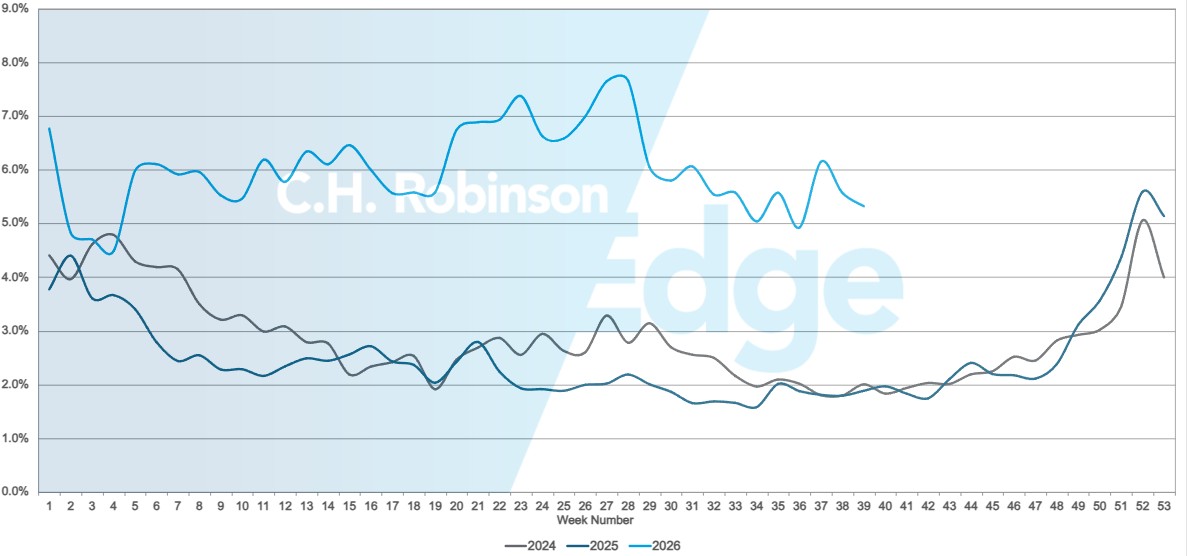
Les défaillances des guides d’itinéraire surviennent lorsque le guide est épuisé sans qu’aucun transporteur préféré n’accepte le fret, envoyant ainsi l’envoi sur le marché spot.
Comme le montrent les graphiques ci-dessous, après trois ans de conditions historiquement plates de 2022 à 2025, la performance des guides d’itinéraire a été un signe de la nature dynamique du marché du chargement complet en 2026. Pendant la période des fêtes du 4 juillet, lorsque les prix au comptant ont atteint leur pic, la profondeur et les défaillances des guides de route ont également enregistré la pire performance de 2026.
Depuis, le marché s’est calmé. Les guides d’itinéraire ont mieux performé en août que les deux mois précédents, avec une profondeur moyenne de guide d’itinéraire sur tous les envois en Amérique du Nord de 1,35. En raison de la fête du Travail, la profondeur et les défaillances des guides d’itinéraire ont de nouveau augmenté, mais depuis, ils ont tendance à baisser.
Du point de vue du kilométrage, la longueur de la livraison reste un facteur déterminant dans l’état des guides de route, les trajets courts de moins de 400 miles (1,25) se comportant nettement mieux que ceux de plus de 600 miles (1,51).
Indicateurs de profondeur des guides de route en Amérique du Nord : par longueur de la prise
Géographiquement, le Sud a connu la plus forte amélioration de toutes les régions à la fin de la saison de pointe des produits, passant à 1,33 contre 1,43 le mois précédent.
Indicateurs de profondeur des guides d’itinéraire américains : par région
Les pannes des guides d’itinéraire diminuaient depuis le pic estival de 7,5 %, ce qui témoigne de l’adoucissement saisonnier attendu sur le marché des camions-complets après la fête du 4 juillet. Ils ont diminué à près de 5 % avant de dépasser 6 % ces dernières semaines.
Les taux de défaillance des guides de route restent nettement plus élevés que les niveaux des années précédentes.
Défaillances des guides de route américains
Transport frigorifique de chargement de camion complet
Au niveau national, les tarifs du marché au comptant des produits frigorifers, y compris le carburant, ont atteint un record de 3,60 $ par mile en septembre, dépassant le précédent record historique établi en février 2022 pendant la pandémie.
Cependant, l’histoire sous-jacente est très différente. Les tarifs réservés aux lignes transportées restent bien en dessous du pic de 2022, ce qui montre à quel point la tarification actuelle est en grande partie influencée par la demande de carburant plutôt que par le fret.
Côte Est des États-Unis
Le marché des produits réfrigérés de l’Est a commencé à suivre les tendances attendues concernant la baisse du pic d’expédition des produits dans les régions nord-africaines. Le Nord-Est a connu l’une des plus fortes baisses du ratio chargement/camion sortant en septembre, ce qui reflète l’amélioration de la disponibilité des équipements et l’assouplissement des conditions de capacité.
Bien que les tarifs restent élevés par rapport aux niveaux historiques, une grande partie de la hausse récente provient de surtaxes sur le carburant plutôt que d’une demande sous-jacente de transport.
En regardant vers l’avenir, le marché du Nord-Est devrait encore se relâcher en octobre. La capacité de transport réfrigéré devrait être facilement disponible par rapport à la période de récolte estivale, bien que les coûts du diesel continueront de soutenir des tarifs de transport tout inclus plus élevés que ce que de nombreux expéditeurs attendent généralement à cette période de l’année.
Centre des États-Unis
Les conditions du marché des produits réfrigérés dans le centre des États-Unis continuent de se normaliser après la haute saison des produits agricoles. Le Midwest supérieur a connu un soulagement significatif du ratio chargement/camion sortant en septembre, alors que le fret lié à la récolte commençait à se modérer et que la capacité revenait dans la région depuis d’autres pays.
Dans le même temps, les marchés du sud ont vu les tarifs de la ligne de transport baisser alors que la demande s’est atténuée après les sommets estivals.
Malgré l’allégement des coûts de transport de ligne, les coûts totaux de transport restent élevés en raison de surtaxes plus élevées sur le carburant. Au début d’octobre, les conditions de fret dans une grande partie de la région devraient se stabiliser, les marchés du Texas et du Midwest supérieur suivant des schémas saisonniers plus traditionnels.
Bien qu’une contrainte généralisée de capacité ne soit pas attendue, les prix du diesel resteront une influence clé sur les budgets de transport des expéditeurs.
Côte Ouest des États-Unis
Le marché occidental des produits réfrigérés est peut-être la région la plus serrée du pays. Le Nord-Ouest Pacifique a connu le resserrement de capacité le plus significatif ces dernières semaines, soutenu par des produits saisonniers. La capacité du Nord-Ouest Pacifique devrait rester serrée jusqu’en octobre à mesure que la récolte se poursuit.
Les prix du diesel dépassant 8 $ le gallon dans certaines régions ont fait grimper les coûts du transport frigorifique à une période où les tarifs auraient normalement baissé. Alors que le Sud-Ouest voit généralement des taux baisser en septembre, les conditions sont restées stables.
Les marchés californiens devraient rester fortement influencés par le coût du carburant. Même si les tarifs du transport de ligne se stabilisent, la hausse des prix du diesel risque de maintenir les coûts de transport frigorifère tout inclus bien au-dessus des normes saisonnières.
Camion-plein à plateau
Après une saison estivale solide de construction et de projets de fret, le marché des plateaux continue de montrer sa stabilité. La demande reste soutenue par des projets d’infrastructures, des activités manufacturières, des investissements énergétiques et la construction de centres de données.
Mais la forte hausse de la demande en flatbed constatée plus tôt cet été s’est en grande partie refroidie et s’inscrit dans la mesure des attentes saisonnières dans une grande partie du pays. En conséquence, les tarifs de flatbed linehaul ont légèrement baissé depuis la mi-août.
Cependant, les coûts totaux de transport racontent une autre histoire. Malgré des prix plus bas pour les lignes de ligne, la hausse des prix du diesel a fait grimper les tarifs tout-inclus à plateau environ 5 % sur la même période.
Le carburant est devenu un moteur de coût de plus en plus important pour les transporteurs et les expéditeurs, en particulier sur le marché des plateaux où le repositionnement des camions et remorques implique souvent des kilomètres non commerciaux importants. Le deadhead réduit la rentabilité des transporteurs et fait de la récupération des coûts de carburant une priorité croissante dans l’industrie.
Alors que la plupart des régions suivent les tendances saisonnières attendues, plusieurs secteurs se sont resserrés plus que prévu. Le Nord-Est a connu la hausse la plus significative du ratio charge-camion en septembre, dépassant les schémas saisonniers normaux.
Le fret industriel, la demande liée à la construction et les travaux de projet en cours ont contribué à des conditions de capacité plus serrées dans la région. La capacité devrait rester relativement limitée tout au long du mois d’octobre.
Le Mid-North et le Sud-Est ont également connu un certain resserrement en septembre, mais à un rythme beaucoup plus modéré. La capacité reste disponible dans la plupart des zones, mais la combinaison d’une demande industrielle stable et d’une hausse des coûts d’exploitation a empêché l’allègement plus large que beaucoup attendraient généralement à l’approche du quatrième trimestre.
En dehors de ces régions, les conditions du marché des plateaux se comportent généralement comme le suggèrent les tendances saisonnières. Les pics de fret estivaux se sont atténués, la construction commence son ralentissement typiquement progressif, et octobre devrait apporter des conditions de marché relativement stables.
De perturbations majeures ne sont pas prévues, et les taux de ligne de transport devraient rester proches des niveaux actuels. Le carburant restera la principale inconnue. Si les prix du diesel restent élevés, les coûts de transport tous inclus pourraient rester au-dessus des normes saisonnières même si l’offre et la demande sous-jacentes sur plateau continuent de s’équilibrer.
Par conséquent, les expéditeurs devraient se concentrer non seulement sur les changements des tarifs de transport en ligne, mais aussi sur l’impact croissant du carburant sur les dépenses totales de transport.
Voix du porte-avions
Que disent les transporteurs axés sur les actifs sur l’environnement actuel du fret ? Ce sont des observations provenant d’un échantillon représentatif des transporteurs sous contrat du réseau C.H. Robinson — le plus grand d’Amérique du Nord.
Marché
- La plupart des réseaux d’opérateurs ont une demande constante et des refus d’offres élevés.
- Les transporteurs continuent de chercher et d’obtenir des augmentations tarifaires significatives pour le fret contractuel afin de compenser la hausse des coûts d’exploitation.
- Un fret dédié, répétable et de haute qualité est préféré, tandis que le fret inefficace est de plus en plus évité.
- Les prix records du diesel restent une préoccupation majeure. Les transporteurs rapportent que les surcharges carburant ne couvrent pas le temps d’inactivité, les routages prolongés, l’impact météorologique et les besoins en fret à température contrôlée. Les transporteurs continuent de ressentir des souffrances liées à l’augmentation du coût du kilométrage des deadhead et aux difficultés globales de trésorerie.
Pilotes
- Le recrutement et la rétention des chauffeurs restent le principal défi du secteur, notamment le turnover, un bassin de candidats en diminution et une concurrence accrue pour les conducteurs expérimentés.
- Les augmentations de salaire des chauffeurs, les primes de recommandation et les investissements dans le recrutement deviennent nécessaires pour maintenir les effectifs et le nombre de camions assis.
- Les actions fédérales liées aux permis de conduire commercial, aux visas et à la maîtrise de l’anglais, par exemple, devraient encore réduire le vivier de conducteurs disponibles.
Équipement
- L’expansion de la flotte reste limitée, la plupart des transporteurs se concentrant sur leur cycle de remplacement de camions, l’amélioration de l’utilisation des remorques et le maintien de leur flexibilité financière.
- Les camions vieillissants, moins économes en carburant, et les remplacements différés contribuent à des coûts d’exploitation plus élevés, alors même que les transporteurs commencent à se préparer à de futurs renouvellements d’équipement.
- La hausse du coût des équipements, du financement, de la maintenance et des primes d’assurance continue de réduire la rentabilité et de retarder la croissance de la flotte à grande échelle.
 Des analyses exploitables sur le transport de marchandises