2026 年貨運市場展望
供應鏈策略的四項考量
-

-

-

-

-
CopyToClipboard

- 1.市場利率在揮之不去的不確定性中保持穩定
- 2.貿易政策仍是市場穩定的持久風險
- 3.營運成本壓力和法規影響挑戰貨運公司和托運人
- 4.供應鏈復原能力將成為競爭優勢
- 為了 2026 年的供應鏈,現在就應採取的主要行動
1.市場利率在揮之不去的不確定性中保持穩定
經過幾年來因大流行病餘波、通貨膨脹和地緣政治不穩定所帶來的波動後,大多數運輸模式的運輸費率已經穩定下來,預計在 2026 年只會有輕微的變化。通貨膨脹、勞工及法規遵從所帶來的成本壓力仍然存在,但付貨人可能會繼續從更平衡的市場中獲益。儘管現貨匯率已達到可視為底線的水平,但貨運公司供應的持續壓力可能會導致匯率輕微上揚。 我們敦促付運人在其策略中加入彈性、多樣化採購,並使採購與市場週期一致,以確保可靠性並管理成本。
美國卡車運輸:由於幾乎沒有證據顯示 2026 年的貨運量會有實質性的增加,預料今年上半年的卡車運載能力將回復到較為正常化的水平。
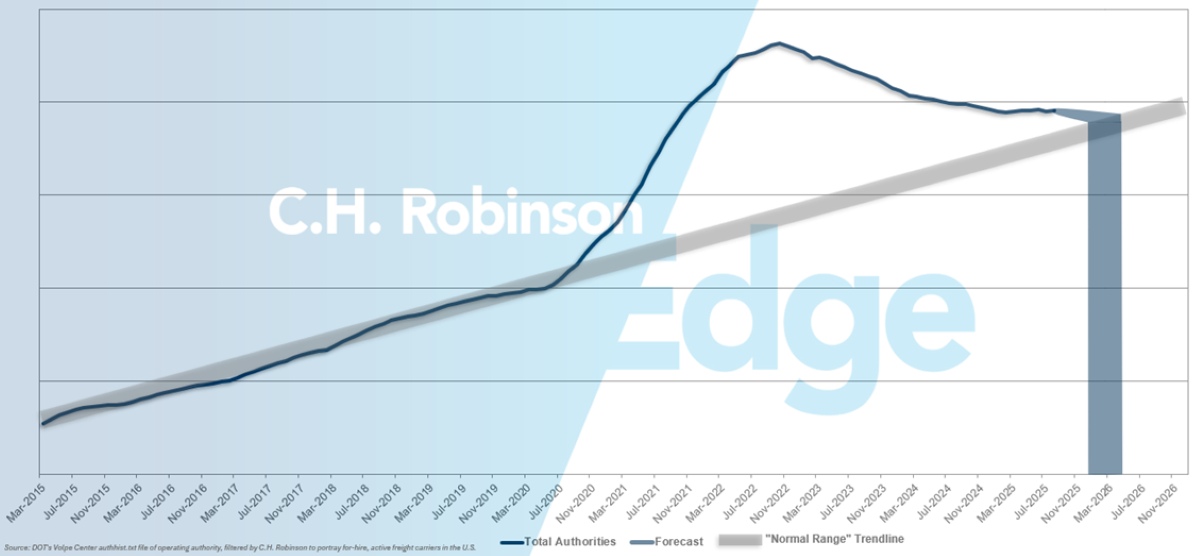
C.H. Robinson 預測 FMCSA 貨運公司機關
2026 年上半年,零載貨運量 (LTL) 噸位年同比預計將保持小幅負增長,但下半年將出現正增長。為了維持服務水準,預計 2026 年的價格將有中個位數的成長,這與過去三十年來,LTL 生產者價格指數 (PPI) 近 5% 的年平均成長率相符。監控貨車運輸市場非常重要,因為價格上漲通常會導致貨物轉回零担運輸(LTL),而零担運輸的運費也會大幅上漲。
海洋:預計 2026 年容量與需求之間的差距將會擴大。全球將有 150 萬個 TEU 加入船隊,供應的成長將超過需求,強化市場的結構性失衡。簡單來說,就是船太多、貨不夠。中東地區持續中斷、蘇伊士運河改道、亞洲及歐洲港口擠塞等問題依然存在。儘管市場供應過剩,但這些干擾暫時收緊了運力,因為較長的轉運時間及港口擁塞情況使船隻被佔用,無法正常輪班。然而,一旦貨運公司重返蘇伊士運河(其時間仍不確定),市場上的過剩運力只會隨著船舶轉回更短、更有效率的航線而增加。
航空:全球航空貨運需求依然強勁,預計將持續到 2026 年,主要受美國以外的電子商務增長所帶動。由於免稅航運的取消以及更廣泛的經濟形勢,輸往美國的電子商務出貨一直受到限制。儘管低價貨物微額豁免的終止對中國到美國的貨物造成了明顯的影響,航空公司已通過降低受影響貿易路線的運力來進行調整。 儘管這個問題已在短期內解決,但仍可能影響 2026 年初的按年比較,並可能隨著零售商的適應而推動大宗整合或進一步近岸化。
美國多式聯運& 鐵路:多式聯運相對於長途貨車運輸的成本優勢仍維持在 10 到 15% 之間,即使在貨車運輸費率持續低迷的時期也是如此。鐵路較慢的運輸時間對於時間敏感的貨物而言仍是一個障礙,但可靠性的提升使其對於可以計劃多運送一至三天的托運人而言更為可行。C.H. Robinson 提供加急多式聯運服務,其成本通常比卡車運輸低約 10% ,且不需要相同的運輸時間優惠。
可行建議:考慮採購多元化,並保持採購策略的靈活性,密切注意不同運輸模式的運輸費率變化。利用 AI(例如C.H. Robinson Agentic 供應鏈解決方案)確保多樣化的貨運公司策略和情境規劃,可以幫助企業在 2026 年市場條件轉變時管理成本並維持可靠性。
2.貿易政策仍是市場穩定的持久風險
快速變化的美國關稅是 2025 年對供應鏈最重大的衝擊。貿易政策繼續在很大程度上影響市場,預期會有新的關稅和更多的貿易協議,但細節仍不明朗。2026 年可能會有更多的政策調整,延長不確定性,並影響採購和貿易行為。托運人應密切追蹤對成本有重大影響的關稅率,尤其是當關稅針對特定商品或來自特定國家的貨物時。這些宏觀經濟狀況和意料之外的貿易決策,仍會持續成為市場穩定的風險來源。
海洋:預計 2026 年全球集裝箱貿易將溫和成長,各區域的表現會因經濟狀況和貿易流量而異。
- 北美從亞洲的進口應可保持強勁,但不斷演變的貿易政策和新關稅正在重塑採購模式。日益緊張的中美關係正加速向東南亞、印度和墨西哥等近岸市場轉移,減少中國在美國進口中的比重。
- 在歐洲,需求仍將受到國內生產總值成長疲弱的限制,而南美洲則會呈現小量的增量機會。
總體而言,托運人應為政策驅動的持續波動做好準備,這將使長期採購和供應鏈規劃變得複雜。
北美跨境(美國-墨西哥、美國-加拿大):2026 年,墨西哥可望進一步成為主要的近岸外包中心,尤其是在汽車和電 腦/電子製造業。隨著 2024-25 年宣佈的項目陸續投產,產能預計將大幅提升。這將繼續重組北美的供應鏈。更多的成品和中間零件將從墨西哥北上,而不是像以前一樣,有大量原產於中國的貨物流經美國港口。
加拿大的角色正在兩方面擴大:作為能源轉型供應鏈(關鍵礦產、電動車)的合作夥伴,以及美國採購多樣化的平衡合作夥伴。加拿大與墨西哥的直接貿易量雖然較小,但由於加拿大的原物料與零件可利用加拿大太平洋堪薩斯市 (CPKC) 的單線鐵路網作為南北骨幹,因此預計會成長。
2026 年,邊境容量限制仍將是一個決定性的問題。
可行建議:密切監控全球貿易發展,尤其是那些影響中國、東南亞、印度、墨西哥和加拿大等主要地區的貿易發展,以降低風險並優化採購決策。主動規劃替代路線和跨境物流,尤其是預見 2026 年持續的邊境容量限制和政策驅動的波動。
3.營運成本壓力和法規影響挑戰貨運公司和托運人
雖然貨運公司的許多營運成本壓力和法規影響可能會直接影響卡車運輸,但其他模式和服務將感受到間接影響,因為緊縮的運力和更高的費率會波及整個供應鏈。
法規環境:最近公佈的幾項法規將影響 2026 年貨運公司的供應。
- 對重型卡車、鋼鐵和鋁徵收關稅:金屬的關稅已於 2025 年大部分時間生效,重型卡車的關稅則預計於 2025 年 11 月 1 日生效。
- 非本地商業駕駛執照 (CDL) 的變更:包括對居住在其他國家或州的駕駛人更新 CDL 執照有更嚴格的規定。
- 駕駛員的英語能力:一項安全要求,如果駕駛員無法以英語充分溝通,已開始將他們停職。
- FMCSA 註冊現代化:改善聯邦汽車貨運公司安全管理局 (FMCSA) 網站,要求進行面部識別。
- H-2B 簽證: 暫停簽發特定的工作簽證,有些駕駛者利用這些簽證在美國工作。
這些法規將在 2026 年各自對減少或阻止新貨運公司的加入產生影響。 累積的影響可能會全年累積。
車隊規模:8 級拖拉機訂單仍然低迷。製造商開發了新技術,以符合 2027 年美國對重型卡車的排放要求,但在確定是否會執行這些法規之前,暫未將其投入生產。環境保護署 (EPA) 對 2027 年標準的審查仍在進行中。如果排放標準確實收緊,預計下半年將預購 2026 年的設備,以提前支付與 2027 年設備相關的額外成本。
對產能和費率的影響:預期法規和營運成本增加的複合影響將加速貨運公司退出市場。 然後,穩定的產能減少預計會造成溫和的費率增加。即期匯率變動往往會影響合約匯率,不過這種動態會依市場週期的階段而有所不同。一般而言,當市場由疲軟轉為緊縮時,合約費率會比市場由緊縮轉為疲軟時更緊貼現貨費率。
預計 2026 年第一季的現貨市場年成長率將保持平穩,之後將逐季緩慢增加。合約定價取決於市場狀況、付貨人特定變數及續約時間;然而,與 2025 年相比,預計 2026 年的費率不會大幅增加。
C.H. Robinson 根據經濟和市場狀況,每月評估我們的現貨市場預測。如需最新預測,請參閱最新的C.H. Robinson Edge Report 中的卡車運輸部分。
季節性影響:2025 年變得明顯,並預計將於 2026 年加強的動態之一,是在季節性活動期間對運力和運費造成的短期壓力 - 包括預期的 (例如 DOT 的路檢週或農產品季節) 和非計劃的 (例如天氣中斷或進口激增)。儘管相對於頑固疲弱的貨運量而言,市場仍然供過於求,但這些衝擊將會是短暫的。一旦市場達到平衡,它們可能會引發服務水準和費率的更大波動。
可執行的建議:針對全年趨勢和這些暫時性的中斷,進行相應的規劃。儘管對付貨人來說環境相當有利,C.H. Robinson 預測 2026 年的即期費率將有低個位數的增幅。在 RFP 流程之前合理化您的貨運公司基礎,是一種有效的方法,可降低供應鏈成本,同時找出最符合您策略目標的供應商。
4.供應鏈復原能力將成為競爭優勢
面對疲軟的消費者需求及關稅的不確定性,托運商將面臨保持供應鏈穩定性及優化成本的挑戰。主要策略包括模式轉換、貨運整合、貨運公司基地合理化、減少人工干預,以及利用技術進行情景規劃。 這些前瞻性的措施比純粹希望市場費率降低更有效。轉移、近岸化和供應鏈多樣化等趨勢正逐漸成為減輕關稅影響的動力,儘管這些趨勢會帶來新的營運複雜性。穩定的運費和充足的運力將為托運商提供優化網絡和建立來年應變能力的機會。
當運輸費率下降的低價水果不再出現時,並不表示節省成本的機會已經消失。希望在 2026 年增強應變能力並控制成本的托運人,應該不論市場週期如何,都要着眼於創造可持續的節約。對於尋求創造結構性成本優勢的公司而言,有三個核心機會領域:運輸策略、流程變革,以及資料和決策智慧。
運輸策略 - 讓設計符合市場現實:彈性運輸策略首先要瞭解哪些是您可以控制的,哪些是您無法控制的。費率週期、產能和全球事件是任何人都無法控制的外部力量,但承包、合併和網路設計則是內部的槓桿。
- 合理化您的貨運公司基礎:更少、更強大的合作夥伴關係可長期帶來更好的績效和更低的成本。 策略性關係可讓提供者捆綁服務,即使在動盪時期也能提供有競爭力的價格。這也會帶來效率和溝通上的好處。
- 考慮投標前置時間:多年的研究顯示,較長的前置時間可降低費率,並提高供應商對投標量的接受度。貨運需要仰賴定位設備,如果沒有適當的規劃,在最後一刻重新定位可能會很昂貴,甚至可能無法完成。
流程變革 - 消除浪費和人工干預:流程效率低通常是隱形成本。即使在穩定的定價環境下,托運人也會因為時間、人力和執行上的差距而錯失機會。強化流程的方法對每個供應鏈而言都是獨一無二的,但以下幾個範例也能在動盪時期創造穩定。
- 自動化與可視性:將貨件追蹤、投標和異常管理數位化,以減少人工干預並提高準確性。找出勞力密集、重複性的工作,是找出強大自動化領域的第一步。
- 跨功能調整:確保採購、運輸、財務和其他部門共享績效指標,因此一個領域的節省不會造成另一個領域的成本。這些業務功能之間的一致性可減少摩擦,並在合作時產生協同效應。
資料與決策-將知識轉化為行動:大多數公司都擁有經常被忽略或未充分利用的資料。以資料為導向的組織會將資訊轉化為強大的工具,不僅能監控成本,還能控制成本。以下是一些實例。
- 數位雙胞胎系統:最先進的公司正在建立一個複製系統,與即時資料並行運行,讓他們可以根據各種假設情況建立總落地成本模型。這可以在考慮下游風險的同時,準確評估影響。
- 預測分析:使用 A.I. 和預測工具來預測每條車道的未來需求,可以增加內部指標,並為運輸合作夥伴提供更精確和可規劃的運輸量。智慧的提升可帶來更具競爭力的費率、減少扣留和附加費,並減少摩擦。
可行建議:主動投資於數位情景規劃,並定期檢視您的模式組合和貨運公司基礎,以保持領先於運費驅動的干擾和不斷變化的需求。 透過結合貨運整合策略、技術支援的可視性和彈性採購(例如近岸化和多元化),領導者可以迅速適應市場變化、優化成本,並加強整體供應鏈在來年的應變能力。
為了 2026 年的供應鏈,現在就應採取的主要行動
策略性地調整您的貨運:托運人應避免將 2026 年視為「維持現狀」的一年。由於關稅、法規變更和季節性衝擊會造成波動,因此簽約策略必須靈活。當貨運公司拒絕不一致的貨運時,所有航線的一刀切合約可能會限制靈活性,並導致成本不可預測,而且貨運會在準備時間不長的情況下在現貨市場結束。 最佳的方法是混合採購:透過合約確保核心航道,同時捆綁即期貨運,以便在運費疲軟的市場中伺機購買。時機很重要。使 RFP 與預期的費率週期一致,而非僵化的年度行事曆,以優化服務與成本。
靈活運用各種運輸模式:2026 年,各種運輸模式的相對競爭力將持續演變,其中卡車運輸市場是整個行業的風向標。當貨車運輸的供需關係開始緊張時,費率就會提高。隨著這一轉變的發生,為了保持競爭力,多式聯運的運費預計也會有所調整。小規模貨運將轉換為 LTL,增加貨運量和對普通貨運公司的壓力。 卡車運載能力的限制將波及各種運輸模式,造成港口擁塞,並降低船舶效率。隨著效率下降,優先級較高的貨物很可能會選擇空運。無論托運人採用哪種主要運輸方式,在 2026 年監控貨車運輸市場都至關重要。
重新評估庫存策略:隨著消費者需求放緩及關稅重塑進口流量,托運商可能需要重新評估存貨策略。大流行病時代的「以防萬一」庫存正讓位給混合模式,這種模式可限制過多的攜帶成本,並使貨物更接近客戶。2026 年,彈性網路將依賴區域分佈、跨界多樣化和整合計畫來撫平瓶頸。付運人應利用網路建模或數位孪生測試來評估採購地點、庫存位置和運輸成本的權衡。
映射關鍵弱點:2026 年的不確定性仍然很高。潛在風險包括港口或鐵路的勞工行動、中斷主要航道的地緣政治衝突,以及氣候驅動的事件,如導致運力停頓的極端天氣。托運人應主動繪製供應鏈中的關鍵漏洞,找出替代路線或供應商,並預先協商應變安排。風險管理不再是被動的功能。它必須納入預算和採購週期。
擁抱新技術:AI 驅動的預測、集中化的採購訂單管理,以及端對端的可視性應該是基本的期望。可視性不僅僅是知道貨物在哪裡,還關係到決策速度和執行力。在 2026 年,托運商應優先進行項目層級規劃,以實現更精確的庫存控制和預測分析,從而對中斷情況作出主動回應。與已部署最新精益 AI 並能立即為您提供 Agentic 供應鏈的物流供應商合作,將使您的企業在不斷變化的市場中獲得優勢。
在 2026 年,托運商所面對的市場將較少受到失控波動的影響,而較多受到結構性力量的影響,例如關稅、貿易政策、季節性衝擊和法規的不確定性。成功將來自於平衡策略性採購與現貨市場機會、在相對成本優勢轉移時積極優化模式組合,以及強化庫存定位以緩衝中斷,同時避免過度擴張營運資金。
技術和可視性工具不再是差異化的因素,而是必要的基礎設施,讓托運人能夠預測變化、快速執行,並在不確定的全球貨運環境中維持彈性。
- 1.市場利率在揮之不去的不確定性中保持穩定
- 2.貿易政策仍是市場穩定的持久風險
- 3.營運成本壓力和法規影響挑戰貨運公司和托運人
- 4.供應鏈復原能力將成為競爭優勢
- 為了 2026 年的供應鏈,現在就應採取的主要行動